先说一个很多人不知道的事实:
英伟达自己,也造不出英伟达的芯片。
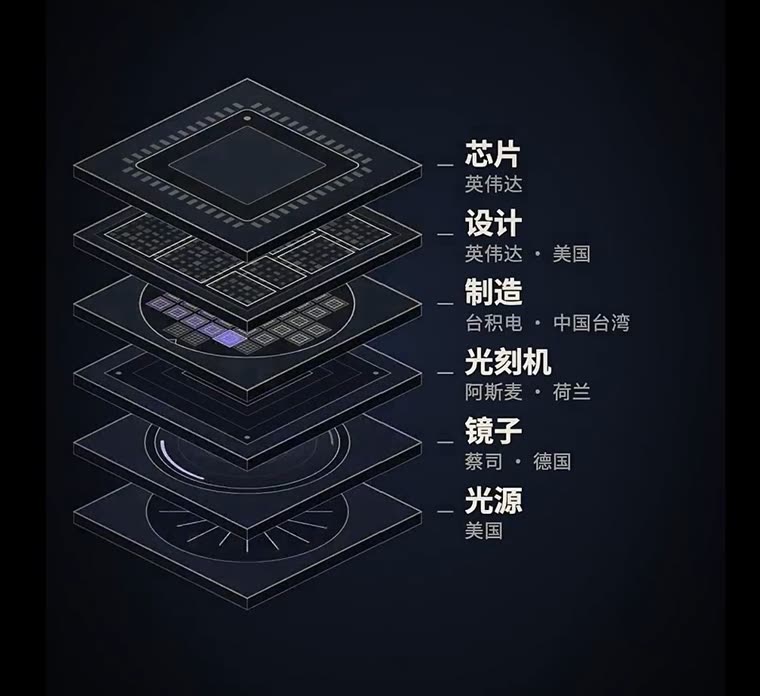
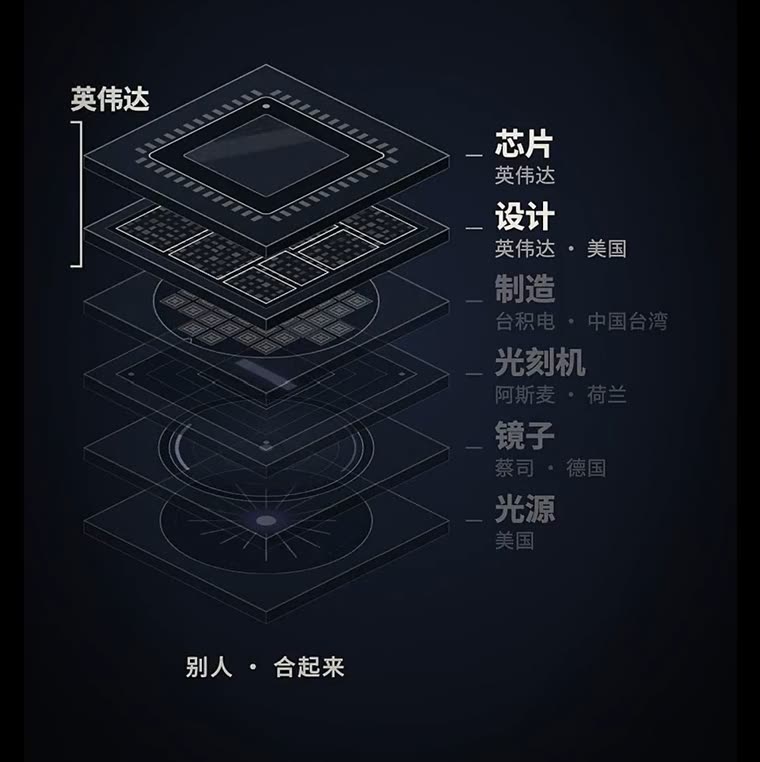
它没有晶圆工厂。它只做一件事——把上千亿个晶体管的排布画成图纸,交给台积电(中国台湾)去刻到硅片上。
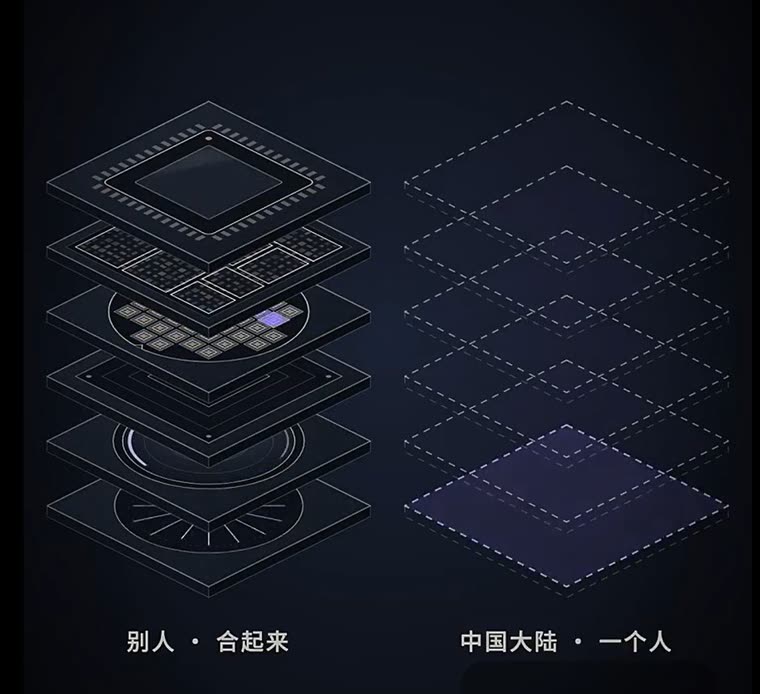
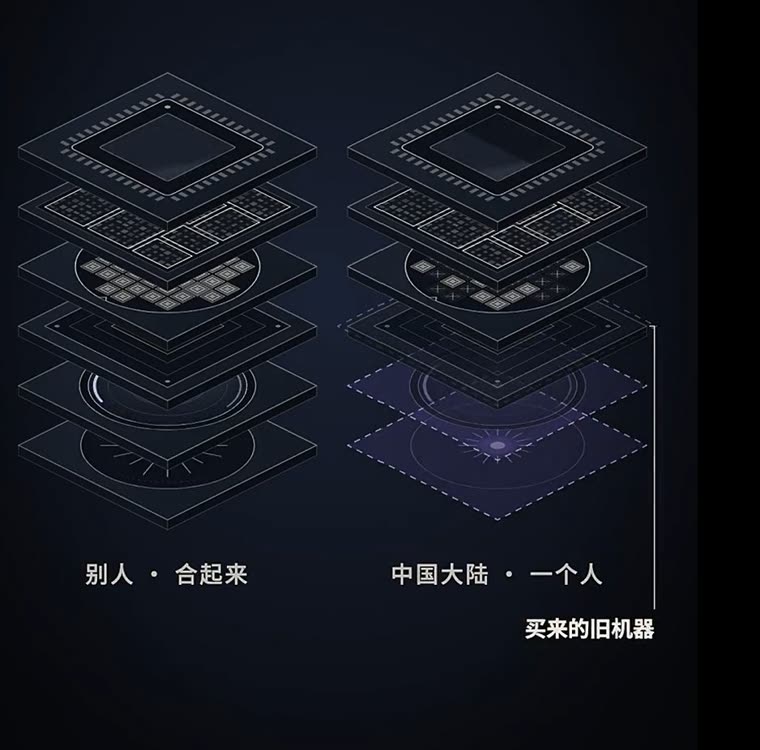
所以这颗芯片从诞生那天起,就不是一家公司造出来的。它是好几家公司、好几个国家,一家出一层,叠起来的一摞。
而我们想做的,是把这一摞,一个人从头叠一遍。
01 先看清这一摞:六层,缺一层就塌
从上往下数:
六层,六个国家地区,二十多年磨合。
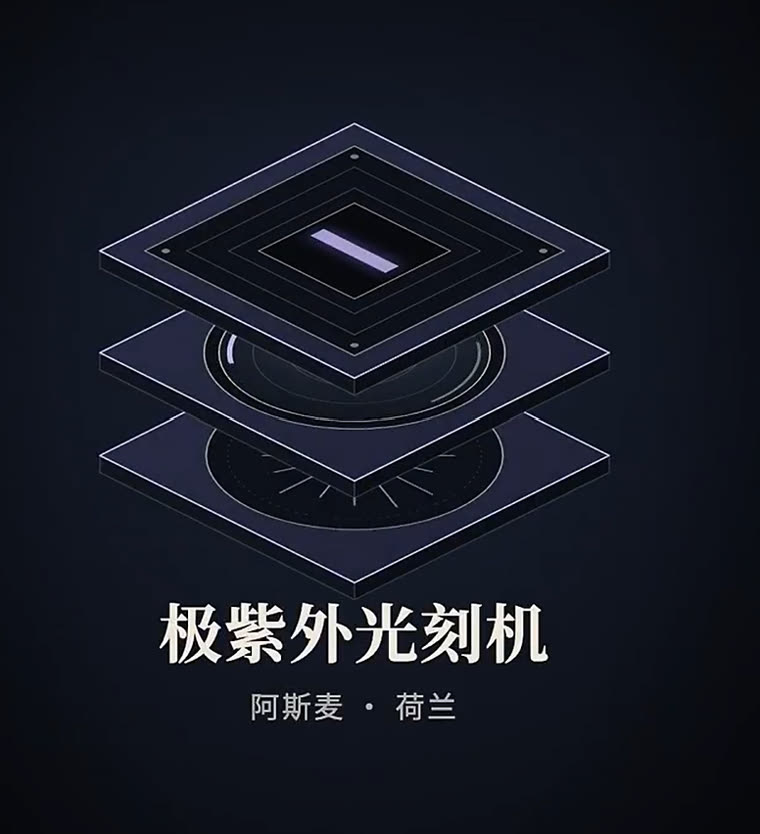
高端芯片最核心的那道门槛,就是极紫外光刻机 EUV。全世界只有荷兰 ASML 能量产,而且它自己也是被全球供应链拼出来的:德国的光学镜、美国的光源核心部件。
EUV 光刻机,至今没有一台卖到中国大陆。
很多人以为难点只是"造出一台机器"。
不是。
真正的难点是:每一个环节都卡在原子级精度上,一环跟不上,整条产线就没法量产。
下面这四关,一关比一关狠。
02 第一关:光源——点亮了,但只有 100 瓦
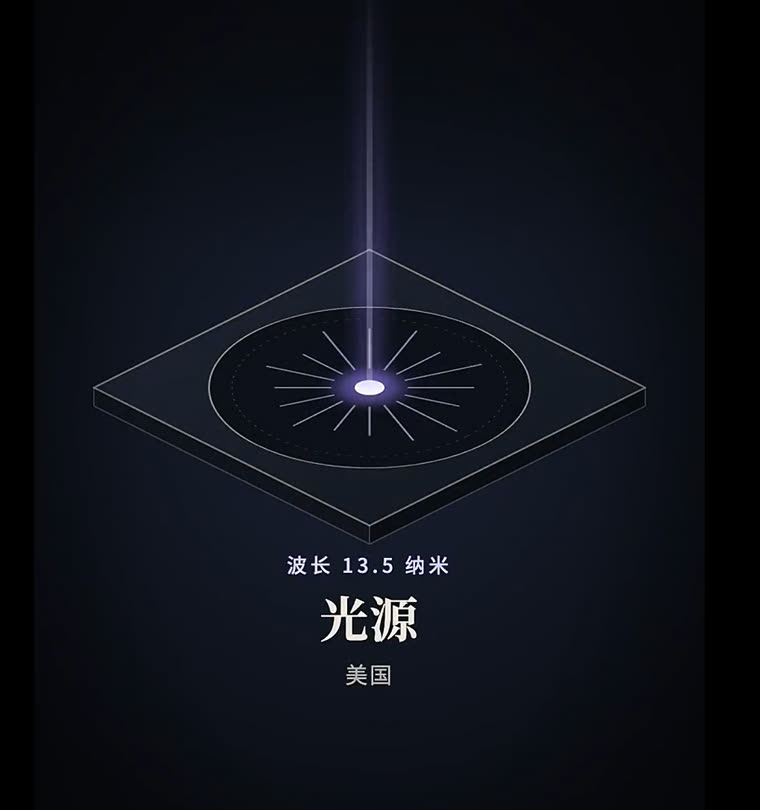
EUV 要打出 13.5 纳米的极紫外光。
没有普通灯管能做出来。只能用激光持续击打锡液滴——锡滴只有头发丝三分之一粗,每秒必须精准击中 5 万滴,一滴都不能偏。
国内实验室确实点亮了。
但功率只有 100 瓦,ASML 量产机型要 600 瓦。
差这 5 倍意味着什么?功率不够,曝光速度上不去,根本没法工业化生产。
不是点亮就算成功。稳定、高功率、持续输出,才是第一道大关。
03 第二关:镜子——差 5 个点,最后只剩一半
EUV 光非常特殊:空气、玻璃都会直接把它吸收掉。
光路必须全程超高真空,只能用反射镜一面一面接力传光。
顶尖的蔡司镜子,单块反射率约 70%。十几面一路衰减,最后抵达硅片的光,只剩 2%。
而镜面的平整度要求到什么程度?
蔡司打过一个比方:把镜子放大到德国那么大,表面起伏不能超过几毫米。
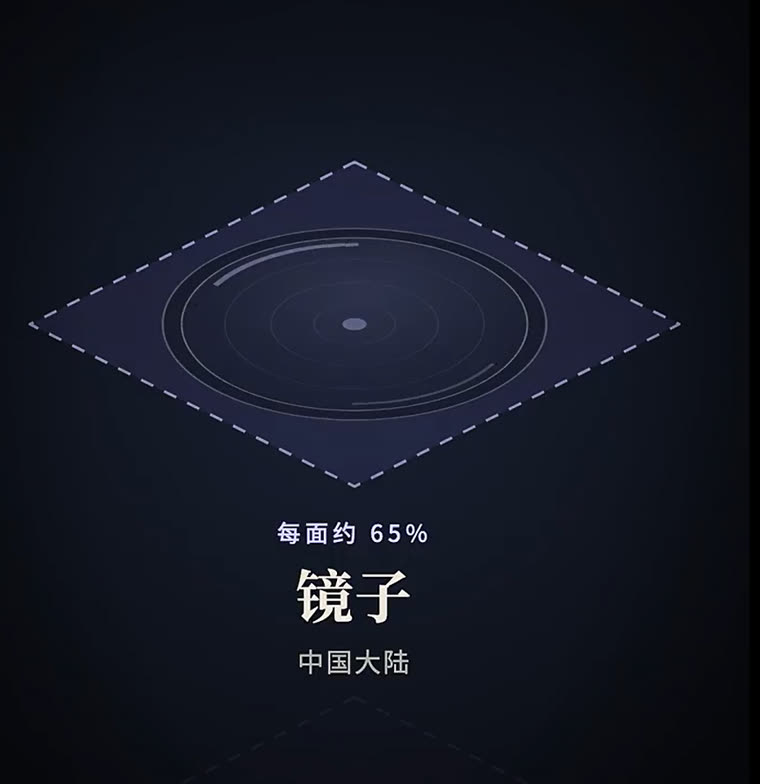
国产反射镜,单镜反射率只有 65%。
看着只差 5 个点。
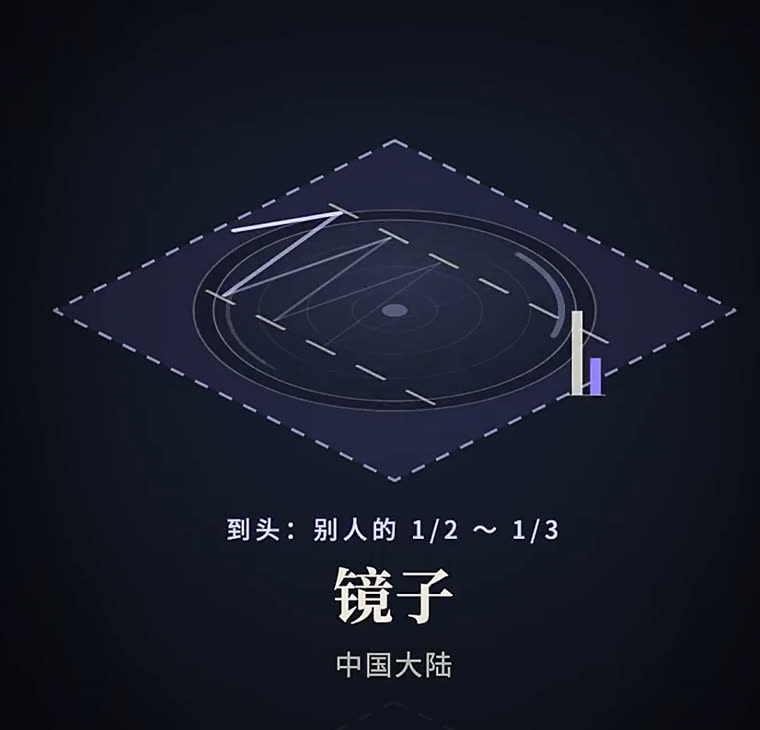
可经过十几层叠加,最终可用光量直接只剩对手的二分之一,甚至三分之一。
光不够,成像就模糊,良率直接崩盘。
04 第三关:整机——十万个零件,0 台
一台 EUV 光刻机,十万多个零件,分装 40 个集装箱。
工作时,晶圆台高速来回移动,每层图案叠加,错位必须控制在 1–2 纳米以内。
振动、温度漂移、一点点零件磨损,都会直接废掉整片晶圆。
ASML 从研发到量产,打磨了整整 20 年。
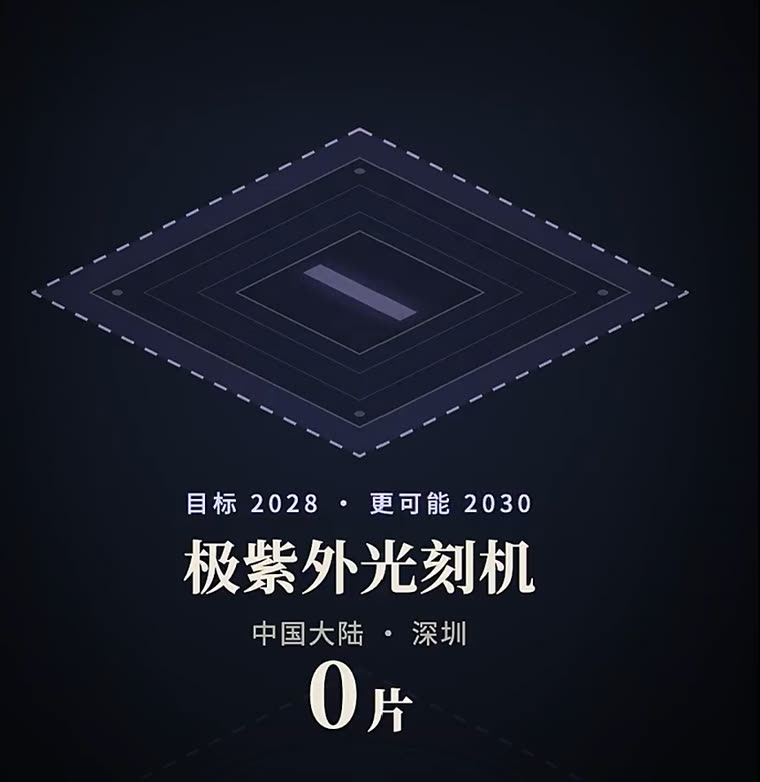
深圳虽然做出了原理样机,能打出 EUV 光,但距离稳定流片还有巨大的工程鸿沟。行业预估,想要量产落地,大概率要等到 2030 年。
底层这三大制造难题,目前都还没有跨过量产门槛。
05 第四关:没有 EUV,用 DUV 硬刻行不行?
很多人会问:我们不是已经能用 DUV 做 7nm 了吗?
能做。但代价极高。
DUV 光源波长更长,线条刻不细,只能靠多次曝光、分层移位叠加来模拟细线。
工序成倍增加,工艺复杂度暴涨。结果是:
良率只有台积电的 三分之一,单片晶圆成本还要高出一半。
更棘手的是——这些高端 DUV 设备,都是早年采购的存量设备,现在新机同样禁售。
设备会老化,备件越来越难拿。
这条路是权宜之计,不是长久方案。
06 还有看不见的第五关:材料和耗材
除了光刻本身,制造还有一堆配套卡点:
高端光刻胶、特种气体、量测设备……
大量关键材料、零部件,都高度依赖海外。
单一设备突破没用。 材料、耗材、工艺库要同步跟上,这是一整套体系的难题。
07 设计我们能做:但笔还在别人手里
再往上看,芯片设计我们确实能做。
华为、寒武纪,都可以自主设计 AI 芯片。
但 EDA 工具、工艺 IP 库,长期被海外三家巨头垄断。
这是设计和制造联动的隐形门槛——图纸画得再漂亮,笔是别人的。
08 最后一公里:生态
就算芯片造出来了,还有生态难题。
英伟达的强大,从来不只是芯片本身。
全球绝大多数的 AI 框架、大模型、行业软件,都是围绕它的硬件做的适配。
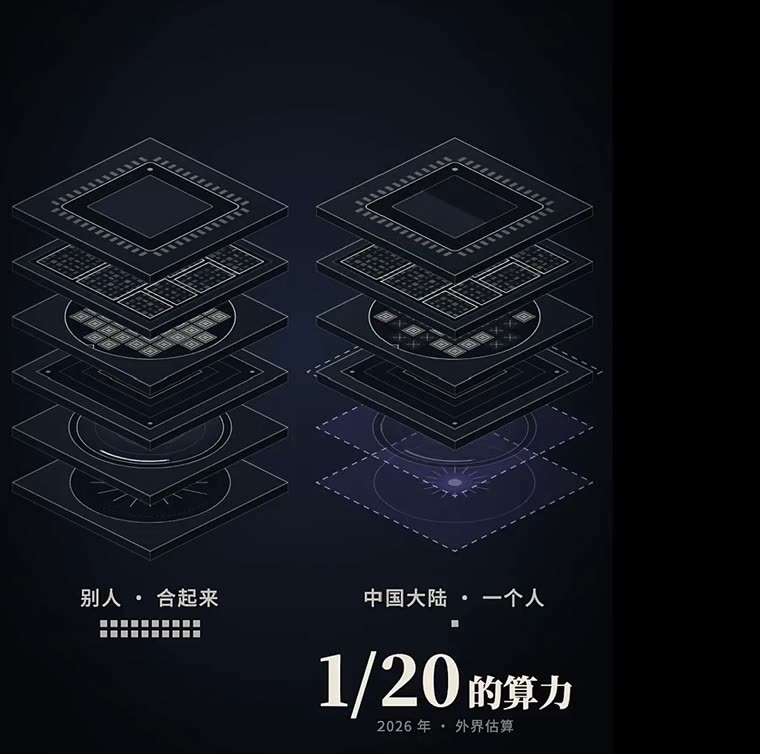
国产 AI 芯片虽然已经批量出货,一年上百万颗,但单颗算力和英伟达还有代差,总算力规模的差距更大。
外界估算,2026 年一整年,我们的算力大约只有它的 1/20。
09 所以,真正的答案是什么
总结一下。
芯片制造从来不是"某一个技术能不能做出来"的问题。
它是一整套环环相扣的系统工程:光源、光学镜、整机同步、材料耗材、良率控制、工艺积累——每一关都是硬骨头。
海外这套成熟体系,是多个国家联手磨合了二十多年才立起来的。
我们要做的,是从零搭建整条自主产业链。
不是哪一层不会做。是最底下那三层,还没有真正立住。
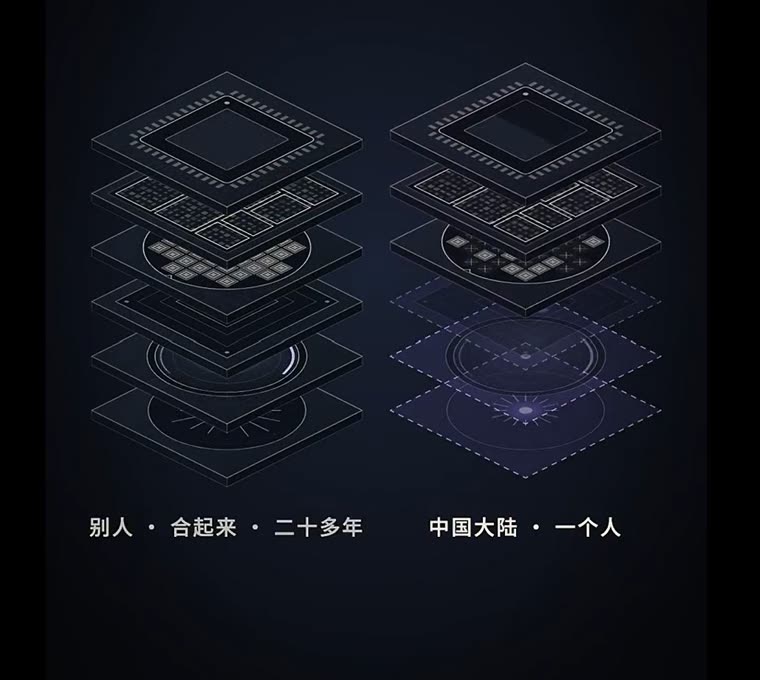
而这颗芯片,从诞生之初,本来就不是一家公司、一个国家能独立造出来的。
我们要做的这件事——一个人,把这一摞从头叠完——还没有谁做成过。
正因为它难,才值得做。
如果要把这件事讲给孩子听,你会从哪一层开始?
留言区聊聊。
觉得这张六层图有用,转给那个总爱问"我们为啥造不出芯片"的人。
数据口径:文中数字来自视频口播及公开报道、外界估算,非官方统计;转发引用请保留"据报道 / 据估算"等限定表述。